La mayoría de agentes y corredurías no tiene un problema de falta de contactos. Tiene un problema de horario. El formulario entra un martes a las 18:40, mientras atiendes a otro cliente; lo devuelves a la mañana siguiente y esa persona ya tiene tres precios de un comparador y una llamada de otra correduría. El lead no se perdió por caro. Se perdió por tarde.
Esta guía cubre las dos mitades del problema. Primero, de dónde sacar clientes de seguros en 2026: siete canales, con lo que cuesta y lo que exige cada uno. Después, qué hacer en la primera hora para que esos contactos acaben en póliza. Vale para agentes exclusivos, agentes vinculados y corredurías con equipo comercial; donde el canal cambia según la figura, lo decimos.
El dato citable: en nuestro propio embudo —empresas que nos piden información y a las que llamamos de forma automática— la primera llamada salió con una mediana de 11 segundos tras el formulario. Aun así, solo 3 de cada 18 contactos la cogieron. Con más intentos repartidos en días y franjas distintas (2,9 de media), hablamos con 6 de cada 18. Es una muestra pequeña, de agosto a principios de octubre de 2026, pero la conclusión es clara: la velocidad abre la puerta y la secuencia la mantiene abierta.
Los siete canales para conseguir clientes de seguros
No todos sirven para todos. Un agente exclusivo con el producto de una sola compañía no juega igual que una correduría que compara diez. Esta es la foto de conjunto; debajo va el detalle.
| Canal | Qué cliente trae | Coste orientativo | Qué exige |
|---|---|---|---|
| Tu cartera | Quien ya te paga una póliza: hogar → vida, auto → salud | Casi cero en dinero; horas de llamada | Saber cuándo vence cada póliza y llamar antes |
| Prescriptores | Recomendados de gestorías, inmobiliarias, talleres | Comisión o intercambio | Responder al recomendado el mismo día |
| Meta Ads con formulario | Salud, decesos y vida; decisión familiar | Lead de salud 10-22 €; decesos 6-15 € | Llamar en minutos y filtrar curiosos |
| Google Ads de búsqueda | Quien busca precio esta semana | Clic caro; menos volumen, más intención | Página clara y alguien al teléfono |
| Comparadores y compra de leads | Auto y hogar, sobre todo | Barato por contacto; conversión baja | Consentimiento verificable y velocidad |
| Ficha de Google | «Seguros de hogar en [tu ciudad]» | Gratis; tiempo para reseñas | Reseñas recientes y teléfono que contesta |
| Colectivos y empresas | Plantillas de pymes, asociaciones | Tiempo comercial | Ciclo de semanas o meses |
1. Tu cartera: el canal que casi nadie trabaja con método
El cliente más barato de conseguir es el que ya te paga una póliza. Quien tiene contigo el seguro del coche tiene casa, familia y, a veces, un negocio. La venta cruzada no necesita anuncios: necesita que alguien revise la cartera con calendario. El momento natural es la renovación. Un mes antes del vencimiento llamas para repasar condiciones y preguntas por lo que falta. Si no lo haces tú, lo hará el comparador que le escribe esa misma semana. Contamos cómo automatizar esas llamadas en renovaciones de cartera con llamadas salientes.
2. Prescriptores y recomendaciones
Una gestoría que lleva autónomos, una inmobiliaria que acompaña hipotecas cada semana, un taller que ve partes de siniestro a diario. Oyen «necesito un seguro» antes que tú. El acuerdo puede ser una comisión, un intercambio de clientes o pura buena relación. Lo que falla casi siempre no es el acuerdo, sino la respuesta: el recomendado llama una vez, nadie lo coge y el prescriptor queda mal. Dos veces así y deja de recomendarte.
3. Meta Ads con formulario
Para salud, decesos y vida es hoy el canal con más volumen al alcance de una correduría mediana. Las referencias del sector sitúan el lead de salud entre 10 y 22 € y el de decesos entre 6 y 15 €; lo desglosamos ramo a ramo en cuánto cuesta un lead de seguros. El problema no es el precio. Es que el formulario se envía con dos toques y llega mucha gente mirando. Si preguntas lo justo —ramo, cuántas personas asegurar, si ya tiene póliza y cuándo vence—, el filtro empieza antes de la llamada. Si prefieres que montemos y llevemos la campaña, lo explicamos en gestión de campañas de Meta Ads.
4. Google Ads de búsqueda
Menos volumen y más intención. Quien escribe «seguro de salud sin copagos precio» quiere decidir esta semana. El clic sale caro porque pujan las propias aseguradoras y los comparadores, así que solo compensa con una página que responda lo que busca y alguien que coja el teléfono. Para una correduría de zona rinde más acotar la campaña a su provincia y a dos o tres ramos que pelear por el término genérico.
5. Comparadores y compra de leads
Es el canal más barato por contacto y el más traicionero. El cliente que llega por comparador pidió tres o cuatro precios a la vez y te medirá solo por la prima. Dos reglas. La primera: si compras leads, exige por escrito cómo se obtuvo el consentimiento y si cubre a tu empresa. Desde 2023 la Ley General de Telecomunicaciones pide consentimiento previo, u otra base legal, para las llamadas comerciales, y la AEPD sanciona con frecuencia las que se apoyan en bases de datos de origen dudoso. La segunda: el lead compartido se gana en minutos o no se gana. Lo ampliamos en si es legal llamar a tus leads y en comprar leads o generarlos.
6. Ficha de Google y búsquedas locales
Mucha gente sigue buscando a alguien de su ciudad para el seguro de la casa o del negocio. Una ficha de Google con reseñas recientes, horario real y un teléfono que contesta aparece en el mapa sin pagar un euro. Pide la reseña cuando cierres bien un siniestro: es cuando el cliente está más agradecido y cuando mejor explica por qué compensa tener a alguien detrás de la póliza.
7. Colectivos y empresas
Una pyme de treinta empleados que quiere ofrecer seguro de salud a su plantilla. Una asociación de autónomos. Un colegio profesional. El ciclo es largo, de semanas o meses, pero una sola firma trae decenas de pólizas. Es el canal natural de la correduría con estructura; si estás empezando como agente, déjalo para el segundo año.
Agente o correduría: qué cambia al captar
La ley de distribución de seguros (Real Decreto-ley 3/2020) separa figuras que el cliente no distingue pero que cambian tu forma de captar. El agente exclusivo trabaja para una compañía: su argumento es el producto y el servicio de esa marca, y a menudo recibe campañas o contactos de la propia aseguradora. El agente vinculado puede distribuir productos de varias. El corredor, además, asesora de forma independiente a partir de un análisis objetivo del mercado.
En la práctica, si eres agente exclusivo, apóyate en la marca y concentra el esfuerzo en cartera y prescriptores. Si eres corredor, tu mejor anuncio frente al comparador es justo lo que el comparador no hace: explicar diferencias entre pólizas y dar la cara cuando hay un siniestro. Ese es el contenido que te distingue en Google y el mensaje que mejor funciona en Meta.
La primera hora: el seguimiento que convierte un lead en póliza
Con el canal decidido, el dinero se gana o se pierde en lo que pasa después del formulario. Este es el recorrido que proponemos, en cuatro pasos.
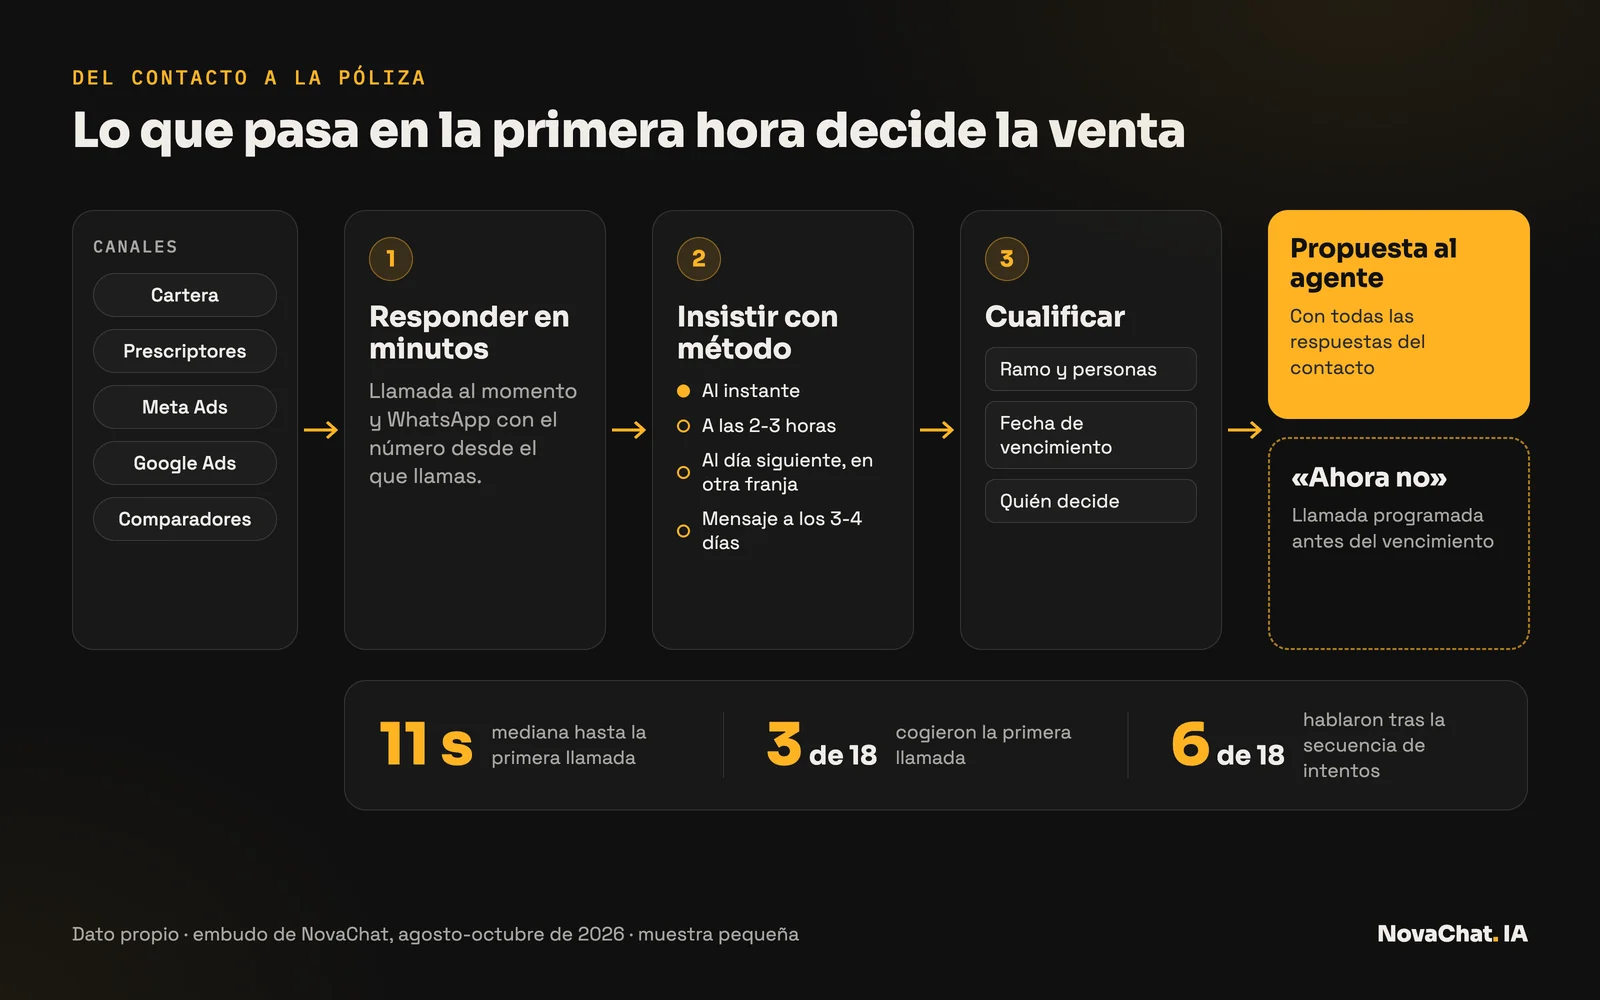
Responder en minutos, por dos vías
Llamada en el primer minuto y, si no contesta, un WhatsApp que diga quién eres, qué pidió y desde qué número le vas a llamar. Ese mensaje evita lo que más llamadas mata: el número desconocido que nadie coge. Nosotros lo hacemos con un asistente que llama solo. Tú puedes hacerlo con una persona dedicada si el volumen lo permite. Lo que no funciona es «ya lo llamo luego».
Una secuencia, no un intento
Vuelve al dato del principio: 3 de 18 cogieron la primera llamada y 6 de 18 llegaron a hablar con más intentos. Una secuencia razonable sería llamada inmediata, segundo intento a las dos o tres horas, tercero al día siguiente en otra franja —si llamaste por la mañana, prueba a media tarde— y un último mensaje a los tres o cuatro días. Siempre en horario razonable. Más allá de eso, el contacto pasa a seguimiento lento, no a la papelera. Y la baja se respeta a la primera.
Cualificar con cinco preguntas
Ramo y número de personas o bienes a asegurar. Si tiene póliza ahora y cuándo vence. Qué le haría cambiar: precio, una mala experiencia con un siniestro, los copagos. Quién decide en casa o en la empresa. Y un presupuesto aproximado. Con eso clasificas en tres grupos: listo para propuesta, interesado con vencimiento lejano o simple curiosidad.
Entregar con contexto o programar la fecha
Al agente le llega la ficha con las respuestas, no un nombre y un teléfono. Y aquí está el detalle que más dinero recupera. El contacto que dice «ahora no, me vence en marzo» no es un lead perdido: es una llamada en el calendario para mediados de febrero. La fecha de vencimiento de la póliza actual es el dato más valioso que puedes sacar de un lead frío, y casi ningún formulario la pide.
La cuenta que justifica el esfuerzo
Con primas de 300 a 1.500 € al año y clientes que se quedan varios años, una póliza bien vendida vale muchas veces lo que cuesta captarla. Por eso el cuello de botella rara vez es el presupuesto de anuncios. Es la capacidad de atender.
Un ejemplo con números redondos. Cien leads de salud al mes a 15 € son 1.500 €. Si por llamar tarde hablas con 25 personas en lugar de con 40, has tirado el dinero de quince contactos, unos 225 €. Lo caro no es eso. Con conversiones del 12 al 20 % sobre lead cualificado, son entre dos y tres pólizas al mes que nadie firma, y cada una habría renovado durante años. Si quieres hacer la cuenta con tus cifras, usa la calculadora de leads perdidos.
Cinco errores que vemos al captar en seguros
- Mandar el lead al correo de la oficina. «Ya lo verá alguien» suele significar que lo ve todo el mundo y no lo llama nadie.
- Preguntar todo en el formulario. Cada campo de más resta envíos. Lo que falte se pregunta en la llamada.
- Medir el coste por lead en vez del coste por póliza. Un lead de 8 € que no contesta nunca es más caro que uno de 20 € que firma.
- No pedir la fecha de vencimiento. Sin ella, el «ahora no» se convierte en «nunca».
- Comprar leads sin comprobar el consentimiento. El ahorro desaparece con la primera reclamación.
Por dónde empezar esta semana
Si tienes poco tiempo, empieza por la cartera: saca los vencimientos de los próximos 60 días y llama. Si tienes equipo, elige un ramo —salud o decesos suelen responder bien en Meta—, prepara un formulario corto y no lances la campaña hasta tener resuelta la respuesta en minutos y la secuencia de intentos.
Esa última parte es la que montamos nosotros: el sistema de captación que une anuncios, respuesta inmediata, cualificación con tus reglas y entrega al comercial, con tu equipo cerrando la venta. Si además tu correduría recibe muchas llamadas, mira cómo lo aplicamos a corredurías.
Preguntas frecuentes
¿Cómo conseguir clientes de seguros si estoy empezando como agente?
Empieza por tu entorno y por prescriptores: gestorías, inmobiliarias y talleres que oyen a diario «necesito un seguro». Responde a cada recomendado el mismo día. Cuando tengas cartera, trabaja las renovaciones con calendario y añade Meta Ads para un ramo concreto, como salud o decesos.
¿Dónde conseguir leads de seguros?
Las fuentes principales son campañas propias en Meta Ads con formulario, Google Ads de búsqueda, comparadores y proveedores de leads. Los leads propios cuestan algo más de gestionar, pero llegan solo a ti; los comprados suelen ser compartidos y exigen velocidad y un consentimiento verificable.
¿Es legal comprar leads de seguros y llamarlos?
Puede serlo si el consentimiento es válido y cubre a tu empresa. Desde 2023 la Ley General de Telecomunicaciones exige consentimiento previo u otra base legal para llamadas comerciales. Pide al proveedor prueba escrita de cómo se obtuvo y respeta la baja a la primera.
¿Cuánto cuesta un lead de seguros en España?
Como referencia del sector, el lead de salud está entre 10 y 22 €, el de decesos entre 6 y 15 € y el de vida cualificado entre 20 y 40 €. La cifra útil es el coste por póliza emitida, que depende sobre todo de lo rápido que se atiende.
¿Cuántas veces hay que llamar a un lead de seguros?
Un solo intento no basta. En nuestro embudo, 3 de 18 contactos cogieron la primera llamada y 6 de 18 hablaron tras una secuencia. Una pauta razonable son tres o cuatro intentos en tres o cuatro días, en franjas distintas, con un WhatsApp que diga desde qué número llamas.
¿Funciona Meta Ads para vender seguros?
Funciona bien para salud, decesos y vida, con un formulario corto y respuesta en minutos. En auto y hogar el cliente llega muy entrenado por los comparadores y la conversación se reduce a precio, así que ahí rinden más la cartera y los prescriptores.
¿Te llegan leads de seguros y no da tiempo a llamarlos todos?
Montamos la respuesta en minutos, la secuencia de intentos y la cualificación con tus reglas. Te entregamos cada contacto con contexto, o con su fecha de vencimiento programada. Tu equipo cierra.
Ver cómo funciona el sistema Aplicado a corredurías Hablar por WhatsApp
Martin Adrian Reche
Fundador de NovaChat IA
Martin es fundador de NovaChat IA, empresa española que monta sistemas de captación y cualificación de leads con IA para empresas que ya invierten en publicidad y tienen equipo comercial. Diseña el recorrido entero: anuncio, respuesta inmediata, cualificación con las reglas de cada cliente y entrega al comercial con el contexto de la conversación.
Contacto: info@novachatia.com | WhatsApp: +34 851 000 632
Última actualización: 7 de octubre de 2026
Empresa: NovaChat IA — España
Artículos y soluciones relacionadas
-
→ Cuánto cuesta un lead de seguros
Rangos por ramo y la cuenta completa con renovaciones.
-
→ Renovaciones de cartera con llamadas salientes
Cómo trabajar los vencimientos sin saturar a la oficina.
-
→ Comprar leads o generarlos
Cuándo compensa cada vía y qué riesgos tiene.
-
→ Sistema de captación de clientes con IA
Anuncios, respuesta, cualificación y entrega al comercial.